Confira quadro comparativo entre a antiga e a nova cesta básica
Publicado em 24 de junho de 2019. Normas, alíquotas e prazos citados podem ter mudado desde então. Para o caso da sua empresa, fale com a Arquivo.
Depois de diversas discussões sobre o fim da cesta básica com a edição do Decreto nº 1.867, de 2018, o Governo do Estado de Santa Catarina encaminhou projeto de Lei à ALESC para instituir uma nova Cesta Básica, conforme noticiado no ITCNET Mail do dia 11.03.2019. A Lei nº 17.737, de 2019, é a conversão deste projeto de Lei, aprovado pela câmara e sancionado pelo Poder Executivo. Com as alterações promovidas pelo diploma legal, foi renomeado o Anexo Único da Lei nº 10.297, de 1996, para Anexo I e acrescentado o ANEXO II – BENEFÍCIOS FISCAIS AUTORIZADOS POR CONVÊNIO CEL EBRADO NOS TERMOS DA ALÍNEA “G” DO INCISO XII DO § 2º DO ART. 155 DA CONSTITUIÇÃO DA REPÚBLICA.
No referido Anexo II, além de ser reinstituída a isenção para o medicamento Spinraza (a isenção já constava no art. 2º, LXXVII do Anexo 2 do RICMS-SC/01), foi reinstituída a cesta básica no Estado de Santa Catarina pelo acréscimo do art. 2º do Anexo II à Lei nº 10.297, de 1996, concedendo redução de 41,667% na base de cálculo do ICMS para os seguinte itens:
I – farinha de trigo, de milho, de mandioca e de arroz;
II – massas alimentícias na forma seca, não cozidas, nem recheadas nem preparadas de outro modo, exceto as do tipo grano duro;
III – pão francês, de trigo ou de sal obtido pela cocção de massa preparada com farinha de trigo, fermento, biológico, água e sal e que não contenha ingrediente que venda a modificar o seu tipo, a sua característica ou a sua classificação;
IV – arroz polido, parboilizado polido, parboilizado integral e integral, exceto se adicionado a outros ingredientes ou temperos;
V – feijão;
VI – leite esterilizado longa vida; e
VII – mel.
O benefício relativo à farinha de trigo permanece não podendo ser aplicado às saídas do estabelecimento industrial.
Para melhor ilustrar as alterações promovidas no benefício, confeccionamos um quadro comparativo entre a nova e a antiga cesta básica:
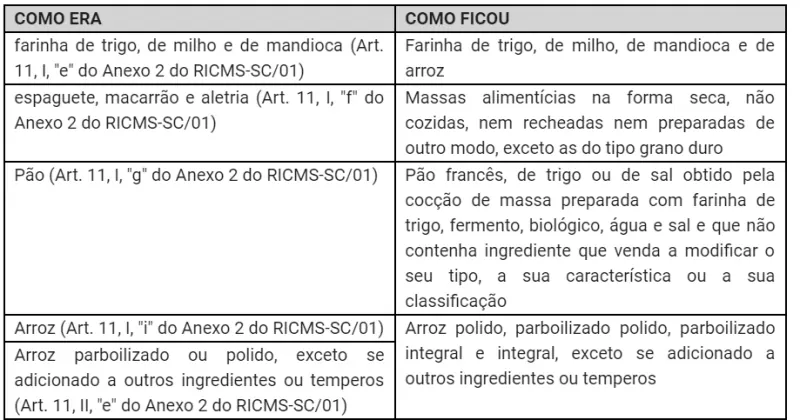
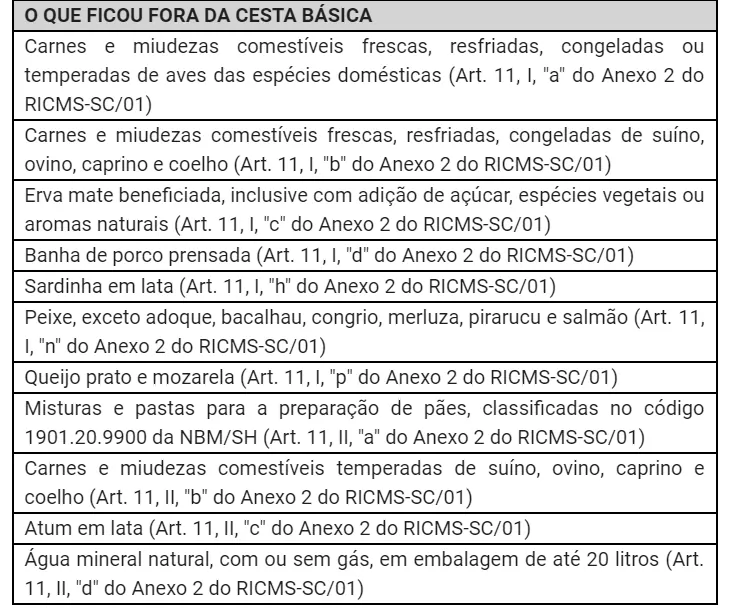
Lembramos que feijão, leite esterilizado longa vida e mel estão com o texto idêntico ao que tinham no art. 11 do Anexo 2 do RICMS-SC/01.
Cumpre ressaltar que o benefício de redução da base de cálculo previsto no art. 11 do Anexo 2 do RICMS-SC/01, aplicável à atual cesta básica de alimentos, continuará em vigor até 31.07.2019, salvo se houver publicação de legislação superveniente dispondo de forma contrária, conforme previsto no art. 3º da Lei nº 17.720/2019 consonante ao Decreto nº 1.867/2018. Portanto, a partir de 01.08.2019 os produtos que ficaram de fora da cesta básica, listados na tabela acima, não estarão mais contemplados com o benefício de redução da base de cálculo.
Fonte: ITC