O Tratamento Fiscal das Operações de Dropshipping no Brasil
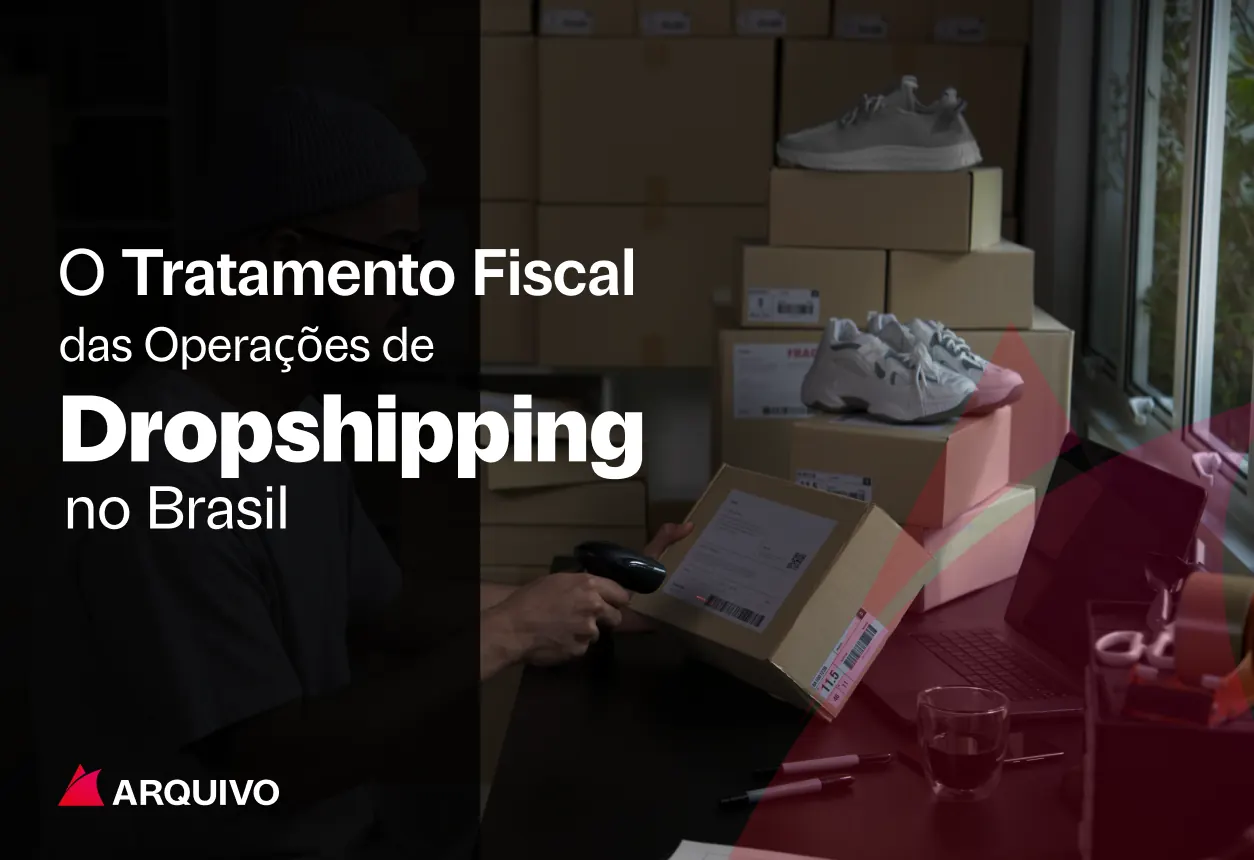
O dropshipping tem se consolidado como um modelo de negócios amplamente utilizado, especialmente em transações internacionais. Em termos simples, o dropshipping é um modelo de logística em que o revendedor não mantém estoque próprio. Em vez disso, ao receber o pedido de um cliente final, ele adquire o produto diretamente de um fornecedor, que envia a mercadoria diretamente ao consumidor.
No Brasil, porém, esse modelo levanta dúvidas quanto à sua correta tributação, em especial sobre a caracterização das operações realizadas pelo revendedor.
Dropshipping: Intermediação ou Duas Operações de Compra e Venda?
Uma interpretação amplamente adotada no mercado é tratar o revendedor como um intermediador de negócios. Sob essa ótica, o revendedor seria apenas um prestador de serviços que conecta o fornecedor ao consumidor final, recebendo uma comissão ou taxa por essa intermediação. No entanto, esse entendimento desconsidera aspectos cruciais da relação jurídica e econômica entre as partes.
No dropshipping, o consumidor final não mantém qualquer vínculo direto com o fornecedor original. Não há contratação ou relação jurídica estabelecida entre eles. O revendedor, por sua vez, assume o papel de adquirente inicial da mercadoria, realizando uma compra do fornecedor, para depois revendê-la ao consumidor final. Assim, restam evidentes duas operações distintas:
- Compra e venda entre o revendedor e o fornecedor (geralmente no exterior).
- Compra e venda entre o revendedor e o consumidor final.
Esse entendimento, portanto, reforça a existência de duas operações tributáveis, com impactos significativos tanto no âmbito do Imposto sobre a Importação (II), quanto nos tributos internos, como ICMS, PIS/COFINS, e IRPJ/CSLL.
Posicionamento da Receita Federal: Solução de Consulta COSIT Nº 293/2024
A Receita Federal do Brasil recentemente manifestou seu entendimento sobre a matéria na Solução de Consulta COSIT Nº 293, de 27 de dezembro de 2024. De forma clara, o órgão reconheceu a configuração de duas operações de compra e venda no modelo de dropshipping.
Esse posicionamento reforça a necessidade de observar a legislação tributária aplicável a cada etapa da operação. No âmbito da importação, por exemplo, é essencial considerar o recolhimento do II, IPI, PIS-Importação e COFINS-Importação, bem como as obrigações acessórias vinculadas. Já na operação de revenda, os tributos internos incidem conforme o regime tributário do contribuinte, podendo incluir ICMS, ISS, PIS/COFINS e IRPJ/CSLL.
Importância de uma Assessoria Especializada
O dropshipping, embora atraente pela simplicidade logística, apresenta desafios fiscais que não podem ser ignorados. Erros na interpretação das obrigações tributárias podem levar a penalidades severas, desde multas por falta de recolhimento até problemas com a regularidade fiscal da empresa.
Por isso, é indispensável que os contribuintes brasileiros envolvidos em operações de dropshipping estejam bem assessorados. Uma análise detalhada das operações, com o suporte de profissionais especializados, é fundamental para garantir o cumprimento das obrigações legais, minimizar riscos e, principalmente, otimizar a carga tributária.
A Receita Federal tem demonstrado atenção especial a modelos de negócios inovadores como o dropshipping. Portanto, compreender o tratamento fiscal correto não é apenas uma questão de conformidade, mas também de estratégia empresarial.