Como a proposta de reforma tributária afeta o imposto de renda
Publicado em 16 de julho de 2021. Normas, alíquotas e prazos citados podem ter mudado desde então. Para o caso da sua empresa, fale com a Arquivo.
A proposta do Governo Federal para a reforma tributária tem gerado discussões desde que chegou à Câmara. Entre as mudanças propostas na segunda etapa da reforma tributária, o ministro da economia, Paulo Guedes, entregou para análise do Congresso Nacional uma medida que propõe que os lucros e dividendos distribuídos pelas empresas passem a ser tributados em 20% na fonte no Imposto de Renda de Pessoa Física (IRPF). Atualmente, essa distribuição de lucros e dividendos é isenta de imposto.
Micro e pequenas empresas serão isentas dessa tributação, já as remessas para os “paraísos fiscais”, a alíquota sobe para 30%. Em troca, a equipe econômica também propõe redução gradual do Imposto de Renda de Pessoa Jurídica (IRPJ) de 15% para 10% (12,5% em 2022; e 10% a partir de 2023).
A equipe econômica defende que a nova tributação vai incentivar futuros investimentos já que estimula o reinvestimento dos lucros. De acordo com a Receita Federal, a alteração corrige o tratamento diferenciado para tributação de renda de assalariados versus a tributação de lucros e dividendos.
No entanto, empresários pressionam o presidente da Câmara, Arthur Lira (PP-AL), cobrando alterações na proposta e denunciam aumento da carga tributária nas companhias. A retirada da proposta de taxação de lucros e dividendos, mantém o caráter regressivo do sistema tributário brasileiro, como já explicamos AQUI.
A ideia do Governo é fomentar a atividade empresarial, uma vez que desonerando o IRPJ sobraria mais capital para os recursos internos como a aquisição de equipamentos e modernização da própria companhia. Porém, caso essa desoneração seja utilizada para remunerar sócios e/ou acionistas, esses lucros serão tributados.
O projeto garante a isenção de R$ 20 mil por mês por pessoa física se a distribuição vier de microempresa ou empresa de pequeno porte. Ou seja, a medida beneficia quem recebe lucros e dividendos de pessoas jurídicas com faturamento anual de até R$ 4,8 milhões.
Mas, caso o profissional receba mais de R$ 20 mil de micro ou pequenas empresas, será cobrado 20% sobre o valor excedente, considerando a soma total vinda daquelas pessoas jurídicas.
Em exemplo, se o contribuinte recebe lucros ou dividendos de empresa com faturamento anual maior que R$ 4,8 milhões, qualquer valor será taxado em 20%.
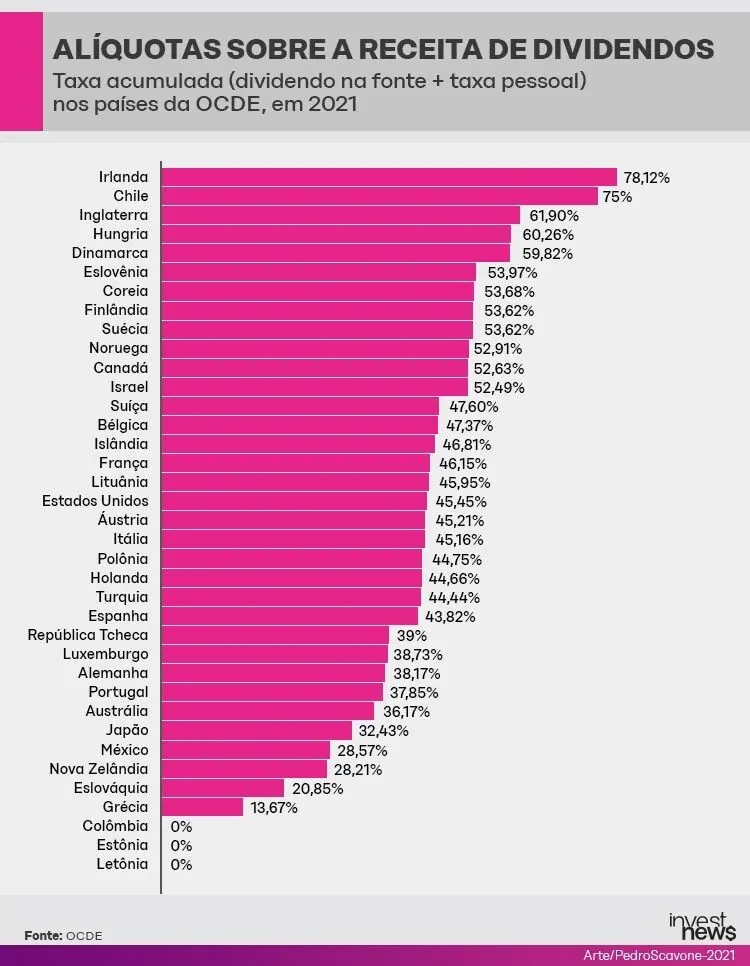
Muitos países adotam a tributação na distribuição dos dividendos, especialmente no caso de beneficiária pessoa física. Dentre os países da OCDE (Organização para a Cooperação e Desenvolvimento Econômico), somente dois são aptos do sistema semelhante ao do Brasil, ou seja, não tributam a distribuição de lucros ou dividendos.
Em contrapartida, caso a proposta do governo federal siga a diante, o Brasil pode ser o único país a estabelecer faixa de isenção específica para a tributação de dividendos. Pela proposta do governo, pagamentos de gratificações e participação nos resultados aos sócios e dirigentes feitos com ações da empresa não poderão mais ser deduzidos como despesas operacionais.
Apesar de a proposta gerar dúvidas nos investidores, a tributação já é aplicada em diversas nações. É possível fazer essa verificação entre a maioria dos países que fazem parte da OCDE, como mostra o gráfico:
A tributação de dividendos em 20%, com isenção até R$ 20 mil mensais, elevaria a arrecadação em R$ 18,5 bilhões em 2022, R$ 54,9 bilhões em 2023 e R$ 58,15 bilhões em 2024.
A proposta deve ser debatida e votada no Congresso, com a promessa dos parlamentares de estar aprovada até o final deste ano. Contudo, o empresário que está preocupado com as distribuições deste ano pode respirar aliviado. Caso aprovada, o Governo precisa respeitar o princípio da noventena e da anterioridade.
Graças ao princípio da noventena, a lei que institui ou majora tributo não pode surtir efeitos antes de decorridos 90 dias da sua publicação, observando conjuntamente o princípio da anterioridade, que tem o objetivo de limitar o poder do Estado no tempo da cobrança de um novo tributo instituído.
Assim, caso a lei que majora determinado tributo seja publicada em novembro, por exemplo, ela surtirá efeitos apenas em meados de fevereiro.